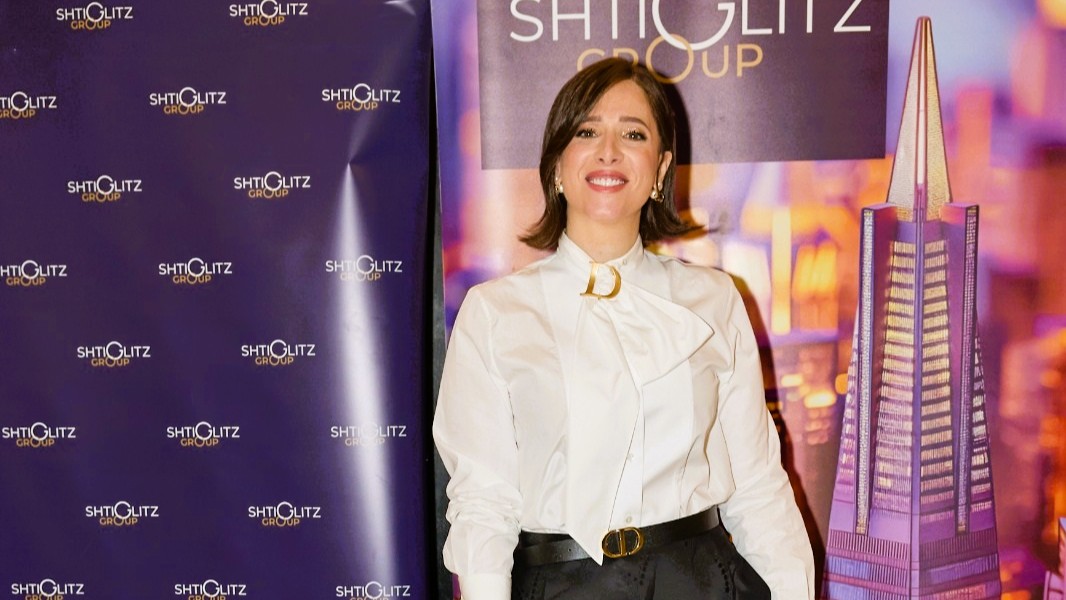
היא גדלה בחברה החרדית, נישאה בגיל 18, הפכה לאם בגיל 19 והשתכרה 2,700 שקל בחודש. היום חני שטיגליץ עומדת מאחורי קבוצת נדל"ן שהייתה מעורבת, על פי נתוני החברה, בעסקאות בהיקף של כשני מיליארד שקל. בין שתי נקודות הקיצון האלה נמצאות שנים של לימודים, עבודה וניסיון לפרוץ את גבולות ההכנסה שהסביבה והנסיבות הכתיבו לה. עכשיו היא רוצה ללמד אחרים כיצד לבנות הון, ואולי כדאי להקשיב לה.

בחברה הישראלית אוהבים לדבר על העצמה נשית, בעיקר כשהיא אינה מחייבת שינוי ממשי בחלוקת הכסף והכוח. נשים מוזמנות ללמוד, לעבוד, להתקדם ולנהל משפחה, אבל כאשר הן מבקשות לצבור הון, להיכנס לעסקאות גדולות או להתמודד על עמדות השפעה בענפים הנשלטים בידי גברים, ההתלהבות כבר אינה מובנת מאליה.
חני שטיגליץ, שגדלה במשפחה חרדית בירושלים ונישאה בגיל 18, לא התחילה את דרכה עם תוכנית להקים קבוצת נדל"ן. היא עבדה בקופת חולים לאומית בשכר של כ־2,700 שקל בחודש, וגילתה שהכנסה מעבודה אינה מבטיחה בהכרח יציבות כלכלית, ובוודאי שאינה מאפשרת תמיד להיחלץ ממצוקה.
היא החליטה ללמוד מנהל עסקים, השקיעה יותר משלוש שנים בלימודים וסיימה את התואר בהצטיינות. המטרה הייתה להתקדם לתפקיד ניהולי ולהרוויח כ־7,000 שקל בחודש. אלא שגם ההשכלה שרכשה לא הבטיחה לה את הקידום המבוקש. במקום להמתין להזדמנות נוספת, היא המשיכה ללמוד באופן עצמאי, נחשפה לעולמות היזמות והמכירות ובהמשך נכנסה לענף הנדל"ן.
הבחירה לא הייתה מובנת מאליה. שטיגליץ הגיעה מחברה שמרנית, ללא הון משפחתי משמעותי, אל תחום עתיר כסף וקשרים עסקיים, שבו מרבית עמדות הכוח עדיין מוחזקות בידי גברים. היא למדה את השוק, צברה ניסיון והקימה את שטיגליץ גרופ, העוסקת בשיווק השקעות נדל"ן ובליווי משקיעים.
התוצאות העסקיות מצדיקות התייחסות. על פי נתוני החברה, בשלוש השנים האחרונות הייתה הקבוצה מעורבת בעסקאות בהיקף כולל של כשני מיליארד שקל. נתונים שפורסמו ב־TheMarker הצביעו על הכנסות של כ־19 מיליון שקל ורווח לפני מס של כארבעה מיליון שקל ב־11 החודשים הראשונים של 2024. אלה אינם נתוני הונה האישי של שטיגליץ, אלא אינדיקציה להיקף הפעילות העסקית שבנתה.
שטיגליץ מייחסת חשיבות גם לתמיכה המשפחתית ולזוגיות שאפשרה לה להתפתח מקצועית. ויש בהחלט מקום לפרגן לבן זוג שמסייע לאשתו ללמוד, להתקדם ולנהל עסק תובעני. אלא שהשאלה המעניינת יותר היא כמה נשים בישראל נהנות מתנאים דומים, וכמה מהן נדרשות להיאבק אפילו על האפשרות הבסיסית לרכוש השכלה, לפתח קריירה או לקבל החלטות פיננסיות באופן עצמאי.
יש נשים שמקבלות תמיכה מלאה, ויש כאלה שאינן מקבלות כמעט דבר. חלקן נושאות לבדן במרבית האחריות המשפחתית, אחרות תלויות כלכלית בבני זוגן, ולא מעט נשים עובדות ומפרנסות אך אינן שותפות מלאות לניהול הנכסים וההחלטות הכלכליות בבית.
לכן עצמאות כלכלית נשית אינה עוד נושא להרצאות העצמה. היא הכרח. גם בזוגיות טובה, גם במשפחה יציבה וגם כאשר שני בני הזוג משתפים פעולה. אהבה אינה תחליף לביטחון כלכלי, ותמיכה זוגית אינה אמורה להיות תנאי לקבלת הזכות להתפתח.
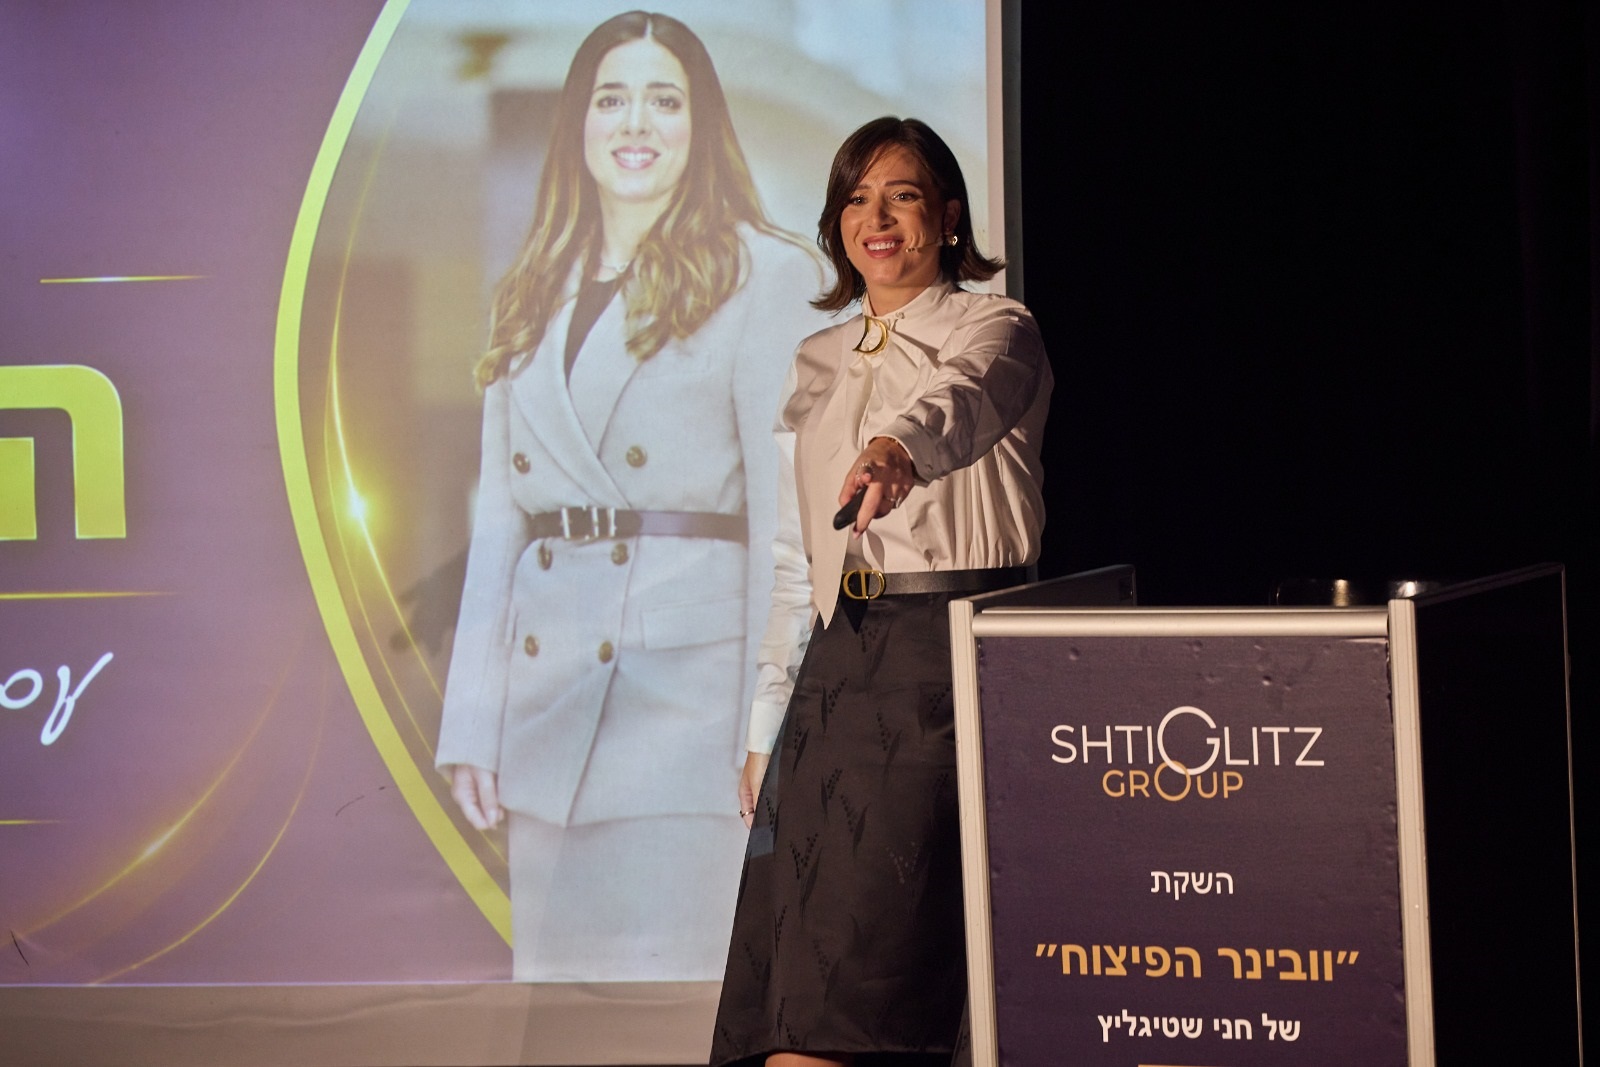
כעת שטיגליץ מרחיבה את פעילותה ומשיקה וובינר העוסק במינוף הון ונכסים קיימים, בזיהוי הזדמנויות נדל"ן ובבניית תוכנית כלכלית ארוכת טווח.
"הטעות היא לחשוב שרק מי שיש לו הון משמעותי יכול להשקיע בנדל"ן", היא אומרת. לשיטתה, לעיתים האפשרות לצמיחה כלכלית נמצאת דווקא במשאבים שכבר עומדים לרשותנו, אך איננו יודעים כיצד להשתמש בהם.
כאן חשוב לסייג: לא כל אישה יכולה להשקיע בנדל"ן, ולא לכל אחת זה מתאים. מינוף כרוך בסיכונים, לא כל משפחה יכולה לעמוד בהתחייבויות נוספות, ולא כל נכס הוא השקעה כדאית. גם נקודת הפתיחה של משתתפי ההדרכה, המיועדת בעיקר לבעלי נכסים או הון נזיל משמעותי, אינה זמינה לכולן.
אבל הזכות ללמוד על כסף, להבין השקעות, לבחון אפשרויות ולנהל עתיד פיננסי עצמאי אינה אמורה להיות שמורה למי שכבר מחזיקות בהון.
ההישג של שטיגליץ אינו מוכיח שכל אישה יכולה להפוך ליזמת נדל"ן מצליחה. הצלחה עסקית תלויה בהזדמנויות, בכישורים, במשאבים וגם בנסיבות שלא תמיד ניתן לשלוט בהן. ובכל זאת, סיפורה ממחיש כיצד השכלה, יוזמה ונכונות לשנות מסלול מקצועי עשויות לפתוח אפשרויות שלא היו קיימות קודם.
לא כולנו נהפוך לבעלות חברות נדל"ן, וגם אין סיבה שנרצה. אבל אף אישה אינה צריכה להישאר תלויה לחלוטין באדם אחר משום שמעולם לא ניתנה לה הזדמנות להבין ולנהל את הכסף שלה.
ואולי זהו הלקח החשוב ביותר מסיפורה של שטיגליץ: לפני שהתחילה להשקיע בנדל"ן, היא בחרה להשקיע בעצמה.